


Eylül 2026 | No. 11
Giriş
Yapay zekânın ekonomi üzerindeki dönüştürücü etkisinin büyüklüğü, zamanlaması ve toplumsal dağılımı konusunda iktisatçılar arasındaki görüş ayrılığı sürmektedir. Bu sayıda konu, birbirini tamamlayan üç farklı açıdan ele alınmaktadır. Korinek vd.’nin (2026) çalışması, görev temelli bir makroekonomik model aracılığıyla yapay zekânın 2030 ufkunda büyüme, ücretler ve istihdam üzerindeki etkilerini ılımlı, belirgin ve uç olmak üzere üç senaryo altında sayısal olarak ortaya koymaktadır. Moll’un (2026) çalışması, bu senaryoların en iyimser ucunu (çift haneli büyüme olasılığını) büyüme muhasebesi çerçevesinden sınamakta ve patlayıcı büyümenin gerçekleşmesi için eş anlı sağlanması gereken beş varsayımı tek tek incelemektedir. Demirer vd.’nin (2026) çalışması ise tartışmayı somut piyasa verisine indirerek, yapay zekânın fiilen ne kadar ucuzladığını, ne hızda yayıldığını ve firmalarca ne ölçüde benimsendiğini ortaya koymaktadır. Üç çalışma birlikte, yapay zekânın teorik büyüme potansiyeli ile bu potansiyelin reel dünyada gerçekleşmesinin önündeki yapısal ve kurumsal engeller arasındaki gerilimi ortaya koymaktadır.
Dönüştürücü Yapay Zekâ için Ekonomik Senaryolar
Yapay zekânın önümüzdeki on yılda ABD ve küresel ekonomileri nasıl dönüştüreceğine dair tahminler belirsizliğini korumaya devam etmektedir. Yayımlanan verimlilik tahminleri arasında uçurumlar bulunurken, yapay zekânın istihdam üzerindeki etkilerine dair öngörüler de “ihmal edilebilir” seviyelerden “yıkıcı” boyutlara kadar geniş bir aralığa yayılıyor. Bu tahminlerin çoğunun birbirinden farklı analitik çerçevelere dayanması ise aralarında sağlıklı bir karşılaştırma yapmayı zorlaştırıyor. Korinek vd.’nin (2026) The Anthropic Institute bünyesinde yayımladığı çalışma tebliği, tam olarak bu karşılaştırma sorununu çözmeyi amaçlıyor.
Çalışma, ekonomideki görevlerin ne kadarının yapay zekâdan etkilendiği, yapay zekânın ne kadar yaygın kullanıldığı, görev başına verimlilik kazancının büyüklüğü ve yapay zekânın emeği ikame mi, yoksa artırma mı yaptığı gibi az sayıda parametreyi, üretkenlik, büyüme, ücretler, emek payı, iş yeniden dağılımı ve işsizlik patikalarına dönüştüren basit ve bütünleşik bir görev temelli (task-based) model kuruyor. Model; ılımlı, belirgin ve uç değişim olmak üzere üç örnek senaryo üzerine kurgulanmış; ayrıca 10.980 ABD’li yetişkinle gerçekleştirilen temsilî bir anket aracılığıyla kamuoyunun beklentileri de aynı çerçeveye dâhil edilmiştir.
Model Çerçevesi: Görev Temelli Bir Yaklaşım
Model, Zeira (1998), Autor vd. (2003) ile Acemoglu ve Autor’un (2011) görev temelli otomasyon literatürüne dayanmaktadır. Üretim, her biri işçi ya da sermaye tarafından yürütülebilen sayısız “görev örneğinin” (task instance) esnek ikame ile bir araya geldiği bir bütün olarak kurgulanmakta; hangi görevin kime (işçiye mi, sermayeye mi) verileceği, hangisinin birim maliyeti daha düşükse ona göre belirlenmektedir. Modelde istihdam piyasası iki ana gruba ayrılıyor: Bir tarafta toplam istihdamın yaklaşık üçte ikisini (%62,4) oluşturan yönetim, uzmanlık, satış ve ofis işleri gibi “beyaz yaka” olarak ifade edilen bilişsel meslekler var. Diğer tarafta ise inşaat ya da elektrik ustalığı gibi yapay zekânın şimdilik doğrudan radarına girmeyen mavi yaka ve saha işleri yer alıyor.
Her bir senaryonun geleceği, yapay zekânın üretimdeki yerini belirleyen beş kritik göstergenin seyrine bağlıdır: Yapay zekânın etki alanına giren işlerin hacmi, bunların sahada fiilen ne kadar yaygınlaştığı, süreç başına sağlanan net verimlilik sıçraması, teknolojinin işçiyi tamamen ikame eden bir otomasyon mu, yoksa kapasitesini artıran bir destek aracı mı olduğu ve son olarak, otomasyona devredilen işlerin yerine ne hızda yeni bilişsel görevlerin türediği. Bu beş ana değişkenin yanına bir de piyasanın gerçek hayattaki iki büyük sürtünmesi ekleniyor. İlki sermaye arzının esnekliği, diğer bir ifadeyle yeni yatırımların sisteme ne kadar kolay dâhil olabildiği. Bu dinamik, verimlilikten doğan rantın şirket kârları ile çalışan maaşları arasında nasıl bölüşüleceğini belirliyor. İkincisi ise ücret katılığı olup, beyaz yaka maaşlarının piyasa koşullarına göre ne hızda güncellendiği, yapay zekâ şokunun çalışanlara “maaş kesintisi” olarak mı, yoksa doğrudan “işsizlik dalgası” olarak mı yansıyacağını belirliyor.
İşini kaybeden bir beyaz yakanın başka bir sektöre geçişi bugünden yarına olmuyor. Model bu gecikmeyi, emek iktisadının temel taşlarından olan arama-eşleşme (search-and-matching) yaklaşımıyla ele alıyor; mesleğe özgü uzmanlık ve tecrübe kaybını ise yeni bir iş ararken karşılaşılan bir “sürtünme maliyeti” (iskonto) olarak hesaba katıyor. Başka bir deyişle, bir yazılımcının bir gecede elektrik ustası veya hemşire olması kolay değil. Madalyonun diğer yüzünde ise inovasyon var. Yapay zekâ, araştırma-geliştirme süreçlerini destekleyerek yeni fikir ve patent üretimini hızlandırıyor. Fakat model Jones’un (1995) yarı-içsel büyüme yaklaşımını temel alarak AR-GE’nin en nihayetinde laboratuvar, deney veya regülasyon gibi fiziksel darboğazlara takıldığını varsayıyor. Sonuç olarak, inovasyon kanalının büyümeye sağladığı katkı beklenenin çok altında kalıyor ve en agresif senaryoda bile emek verimliliğindeki yıllık ilave artış %1’in oldukça gerisinde kalıyor.
Üç Senaryo: 2030’a Doğru Üç Patika
Çalışma, yapay zekânın 2030 yılına kadar ekonomide yaratacağı sarsıntının boyutuna göre üç temel senaryo ortaya koyuyor: ılımlı, belirgin ve uç (aşırı) değişim. Bu senaryolar temelde iki ana eksende birbirinden ayrışıyor: İlki, yapay zekânın teknik kabiliyetlerinin ve piyasadaki adaptasyonunun (yayılımının) ne kadar hızlı ilerleyeceği. İkincisi ise ortaya çıkan bu teknolojinin istihdam piyasası için ne denli yıkıcı bir şoka dönüşeceği. Bu yıkıcılığın derecesini ise işlerin ne ölçüde doğrudan otomasyonla ortadan kalktığı, bunların yerine yeni işlerin ne hızda ortaya çıktığı, işini kaybedenlerin farklı sektörlere geçişte karşılaştığı güçlükler ve şirketlerin yeni çalışan talebinin ne kadar hızlı arttığı belirliyor.
Ilımlı Değişim Senaryosu
Bu ilk senaryoda yapay zekâ, makro dengeleri sarsmayan “küçük ölçekli bir teknoloji” olarak kalıyor. Hem modellerin yetenek sınırları hem de şirketlerin yavaş adaptasyonu nedeniyle, 2030 yılına gelindiğinde ekonomideki işlerin yalnızca %4’ü yapay zekâ radarına giriyor (m=0,20, d=0,20). Kullanıldığı görevlerde kabaca %35’lik bir verimlilik sıçraması yaratsa da, bu işlerin sadece yarısı doğrudan otomasyona devrediliyor; diğer yarısı ise çalışanı desteklemeye devam ediyor (p=0,50). Üstelik makineye devredilen her iki göreve karşılık bir yeni beyaz yaka görevi türediği için istihdamdaki tahribat büyük ölçüde dengeleniyor (ρ =0,5).
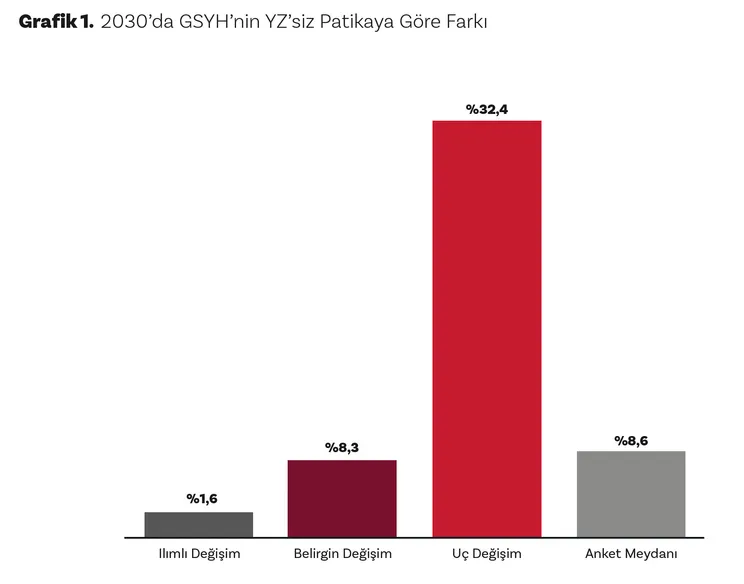
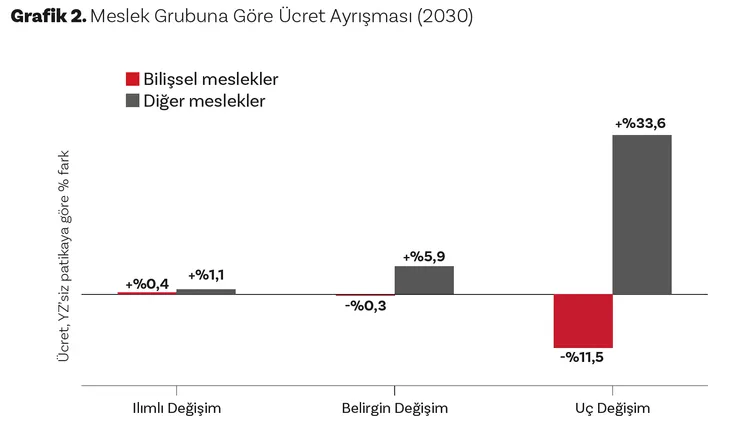
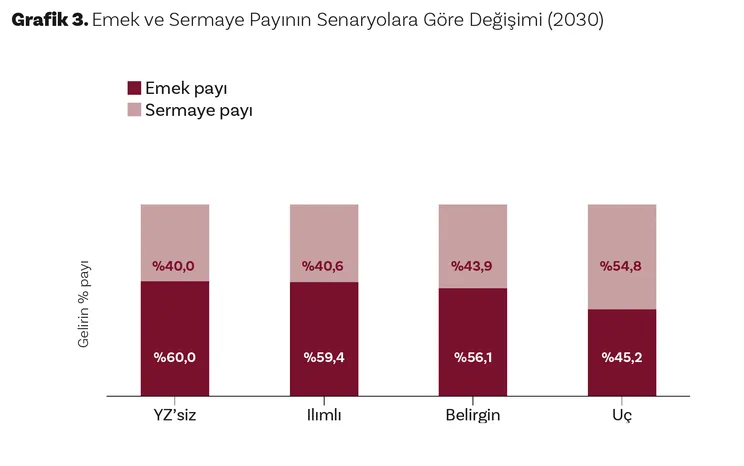
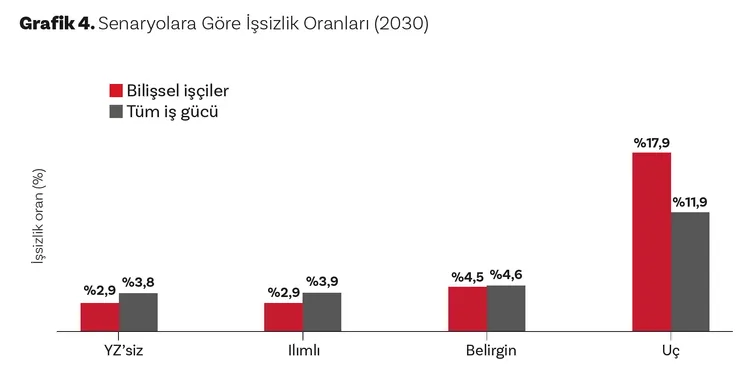
2030’da GSYH, yapay zekânın hiç olmadığı bir senaryoya kıyasla yalnızca %1,6 yukarıda kalıyor; yıllık büyüme %2 yerine %2,4 seviyesine çıkıyor. Ortalama ücretler %0,7, beyaz yaka maaşları ise %0,4 gibi sembolik bir artış kaydediyor. Sermaye getirisi %6,5’ten %6,6’ya çıkarken pastadan emeğin aldığı pay %60’tan %59,4’e hafifçe geriliyor. Beyaz yaka istihdamındaki kayıp %0,5 ile sınırlı kalırken, manşet işsizlik oranı normal kabul edilen %3,8’den yalnızca %3,9’a yükseliyor. Kısacası bu senaryoda iş gücü piyasası ciddi bir türbülans yaşamıyor.
Belirgin Değişim Senaryosu
Bu senaryoda yapay zekâ, marjinal bir yenilik olmaktan çıkıp internet çağından bile daha derin makroekonomik sarsıntılar yaratan öncü bir teknolojiye evriliyor. 2030 yılına gelindiğinde ekonomideki tüm işlerin %12’si (2025’teki beyaz yaka görevlerinin yaklaşık beşte biri) yapay zekâ kapsamına giriyor (m=0,30, d=0,40). Devreye girdiği alanlarda %57 gibi oldukça güçlü bir verimlilik artışı sağlarken, bu görevlerin dörtte üçünde insan emeğini doğrudan otomasyonla ikame ediyor (ψ = 0,75). Bu senaryoda 2030 GSYH’si, yapay zekânın olmadığı baz senaryoya kıyasla kümülatif olarak %8,3 daha yüksek bir düzeye ulaşıyor; yıllık büyüme hızı ise %5,4’e çıkıyor. Ancak pastanın paylaşımı ciddi biçimde bozuluyor. Yıllık %5,4’lük millî gelir artışına rağmen ortalama reel ücretler yalnızca %2,1 artabiliyor. Asıl ayrışma ise masabaşı ile saha işleri arasında yaşanıyor. Bilişsel çalışanların (beyaz yakalıların) ücretleri baz patikanın %0,3 altına gerilerken, emeğin görece kıtlaştığı diğer mesleklerde ücretler %5,9’a yükseliyor . Sonuç olarak millî gelir pastasından emeğin aldığı pay 4 yıl içinde %60’tan %56’ya erirken, sermayenin payı %40’tan %44’e yükseliyor. Sadece 4 yılda yaşanan bu 4 puanlık sermaye lehine kayma, ABD’de 1980’den bu yana geçen 40 yıllık kümülatif emek kaybına neredeyse denk bir büyüklükte. İstihdam piyasasında ise bilişsel mesleklerde istihdam %3,9 daralırken, diğer meslek grupları %4,6 genişliyor. Fakat masabaşından sahaya geçiş hemen gerçekleşemediği (arama-eşleşme sürtünmesi yaşandığı) için, beyaz yakalı çalışanların işsizlik oranı 2026 ortasındaki %2,9 seviyesinden 2030’da %4,5’e yükselerek %50’den fazla artıyor.
Uç Değişim Senaryosu
Bu senaryoda yapay zekâ, modern iktisat tarihinde eşi benzeri görülmemiş bir hız ve yıkıcılıkla tüm dengeleri altüst ediyor. 2030 yılına gelindiğinde ekonomideki tüm işlerin %30’u (2025’teki beyaz yaka görevlerinin yaklaşık yarısı) yapay zekânın doğrudan etki alanına giriyor (m=0,50, d=0,60). Yapay zekâ, etkilediği görevlerde verimliliği iki katın üzerine çıkarırken, bu görevlerin %90’ının doğrudan makinelere devredilmesiyle insan emeğini sistemin dışına itiyor. Üstelik diğer senaryolarda çalışanlara nefes aldıran yeni işlerin türeme kanalı (telafi mekanizması) burada tamamen tıkanıyor; kaybolan işlerin yerine yeni insan odaklı görevler eklenmiyor.
Bu radikal dönüşümün makro büyüklükleri ise akıl almaz boyutlara ulaşıyor. 2030’da GSYH, 2026 ortasına kıyasla %40, yapay zekânın olmadığı baz patikaya göre ise %32,4 daha yukarıda gerçekleşiyor. Yıllık büyüme hızı tam %15,4’e yükseliyor. Bu ivmenin sürmesi, ABD’de son yüzyılda 35 yılı bulan kişi başına gelirin ikiye katlanma süresinin sadece 5 yıla inmesi anlamına geliyor. Fakat bu devasa büyüme, gelir dağılımında tam anlamıyla bir kırılma yaratıyor. Ortalama ücretler kâğıt üzerinde %9,7 artmış görünse de, bu rakam meslekler arasındaki derin uçurumu perdeliyor. Beyaz yaka maaşları baz patikanın %11,5 altına inerek 2026 seviyelerinin bile gerisine düşerken, emeğin kıtlaştığı saha ve mavi yaka mesleklerinde ücretler %33,6 artış gösteriyor. Millî gelir pastasından emeğin aldığı pay %60’tan %45’e inerken, sermayenin payı %40’tan %55’e yükseliyor. GSYH'nin tam 15 puanı emekten sermayedarlara transfer olurken, sermayenin net getirisi %6,5’ten %8,3’e çıkarak kabaca %28 prim yapıyor.
Kim Kazanıyor, Kim Kaybediyor?
Uç değişim senaryosunda GSYH’deki kayda değer ivmelenme, teorik olarak Pareto iyileştirmesi sağlayacak mali alanı yaratmaktadır. Ancak millî gelir içindeki emek payı yaklaşık dörtte bir oranında gerilerken çıktı hacminin üçte bir oranında genişlemesi, toplam reel emek gelirinin sabit kalmasına yol açmaktadır. Dolayısıyla ilave hasılanın tamamı sermaye gelirine aktarılmakta ve sermaye getirisi kontrafaktüel baz patikanın %81 üzerine çıkmaktadır. İş gücü piyasasının kendi iç dinamiklerinde ise asimetrik bir ayrışma gözlenmektedir. Bilişsel mesleklerde reel ücretlerin %11,5, istihdam düzeyinin ise %21,5 oranında daralması neticesinde ilgili grubun toplam ücret faturası %31 küçülürken, bu kayıp neredeyse eş değer bir büyüklükle yapay zekâya maruz kalmayan diğer meslek gruplarının gelirine eklenmektedir.
Makro düzeydeki toplam refah artışı, bilişsel iş gücünün maruz kaldığı gelir kaybının yaklaşık üç katına ulaştığından, söz konusu kayıplar telafi edilebilir niteliktedir. GSYH’nin yaklaşık %9’una tekabül eden bir mali transfer mekanizması (ABD’deki Sosyal Güvenlik ve Medicare harcamalarının toplam büyüklüğüne eş değer) bilişsel işçilerin refah düzeyini baz patikada tutarken, ekonominin geri kalanında %20’yi aşan bir net refah artışına imkân tanımaktadır. Bununla birlikte yazarlar, teknolojik dönüşüm kaynaklı yapısal şoklara karşı bu ölçekte bir kamu transferinin tarihsel bir emsalinin bulunmadığını ve Çin kaynaklı dış ticaret şokunun bölgesel etkilerinde (Autor vd., 2013) görüldüğü üzere piyasa dinamiklerinin bölüşüm mekanizmasını kendiliğinden tesis edemeyeceğini vurgulamaktadır. Dolayısıyla uç senaryo altında kapsayıcı büyümeyi ve bölüşüm adaletini temin edecek kurumsal mimarinin tasarımı, mevcut modelin analitik sınırlarını aşan normatif bir iktisat politikası sorunu olarak öne çıkmaktadır.
Kamuoyu Ne Bekliyor? ABD Yetişkinleri Anketi
Yazarlar, üç senaryonun öngörülerini hanehalkı beklentileriyle karşılaştırmak amacıyla Morning Consult iş birliğiyle, 11-23 Ağustos 2026 tarihleri arasında 10.980 ABD’li yetişkinden oluşan temsili bir örneklem üzerinde anket çalışması gerçekleştirmiştir. Araştırma kapsamında katılımcılara beş temel soru yöneltilmiştir:
- Sekiz farklı bilişsel görevin her birini yapay zekânın yetkin bir profesyonel düzeyinde ne zaman icra edebileceği (teknolojik kabiliyet),
- Yapay zekânın yapabildiği görevlerin iş yerlerinde fiilen ne oranda benimseneceği (yayılım),
- Görev başına sağlanacak verimlilik kazancının boyutu,
- Süreçlerin doğrudan tam otomasyonla mı, yoksa insan emeğini tamamlayıcı (artırıcı) biçimde mi yürütüleceği,
- Yapay zekâ kaynaklı yer değiştirmeye maruz kalan bir çalışanın farklı bir meslek grubunda yeniden istihdam edilmesinin ne kadar süreceği (arama-eşleşme sürtünmesi).
Elde edilen bulgular kamuoyu beklentilerinde belirgin bir heterojenliğe işaret etmektedir. Katılımcıların %24’ü mevcut yapay zekâ sistemlerinin çalışan bir yazılım ürününü hâlihazırda inşa edip sürdürebilecek kapasitede olduğunu, %19’u ise küçük ölçekli bir çevrim içi işletmeyi tek başına yönetebileceğini ifade etmektedir. 2030 ufkuna yönelik projeksiyonlarda ise katılımcıların %52’si insan istihdam etmeyen çevrim içi işletmelerin yapay zekâ tarafından yönetilebileceğini, %39’u Nobel düzeyinde bağımsız bir bilimsel keşif yapılabileceğini öngörürken; %40’lık bir kesim bu ölçekteki çığır açıcı bilimsel keşiflerin hiçbir zaman yapay zekâ eliyle gerçekleştirilemeyeceğini savunmaktadır.
Anket sonuçlarına göre medyan katılımcının beklentileri, modelde belirgin değişim senaryosu ile büyük ölçüde örtüşen çıktılar üretmektedir. Medyan Amerikalı profili; yapay zekânın 2030 yılına kadar tanımlanan sekiz görevden altısını icra edebilecek yetkinliğe ulaşacağını öngörmekle birlikte, kurumsal adaptasyon ve yayılımın görece sınırlı kalacağını varsaymaktadır. Buna göre yapay zekânın yapabildiği işlerin fiilen yalnızca %40’ında benimseneceği ve kullanıldığı görevlerde verimliliği yaklaşık %55 artıracağı tahmin edilmektedir. Söz konusu medyan parametreler modele aktarıldığında üretilen makroekonomik sonuçlar belirgin senaryo ile paralellik sergilemektedir: 2030 ufkunda GSYH baz patikanın %8,6 üzerinde gerçekleşirken, gerek bilişsel mesleklerde gerekse ekonomi genelinde işsizlik oranı yaklaşık %4,6 düzeyinde dengelenmektedir.
Sermaye Arzı Esnekliği ve Ücret Katılığı
Sermaye arzının esnekliği, model çıktılarını doğrudan şekillendiren ancak sahada doğrudan ölçülemeyen ve senaryo tanımlarının bir parçası olmayan tek parametredir. Bu nedenle yazarlar, sağlamlık analizi kapsamında belirgin ve uç değişim senaryolarını temel varsayım olan orta düzey esneklik yerine katı, yüksek esnek ve küresel piyasalarda sermaye getirisinin sabitlendiği tam esnek alternatiflerle yeniden simüle etmektedir.
Elde edilen bulgular iki temel noktada öne çıkmaktadır:
- Sermaye Fiyatı ve Miktarındaki Dalgalanma: Esneklik düzeyi sermaye getirisi ile stokunu kökten değiştirmektedir. Uç senaryoda sermaye arzı piyasaya katı kaldığında net sermaye getirisi %10,3 seviyesine fırlarken, sermayenin sınırsız ve anında temin edilebildiği tam esnek durumda getiri yapay zekâsız baz düzey olan %6,5’te sabit kalmaktadır.
- Ücret ile Sermaye Getirisi Arasındaki Zıt Yönlü Hareket: Sermaye yatırımları esnek olmadığında, kıtlaşan sermayenin rantı artarken ortalama ücretler yapay zekâsız baz patikanın altına gerilemekte; hatta uç senaryoda reel ücretler mutlak olarak dahi düşüş kaydederek eksi %9,2 seviyesine inebilmektedir.
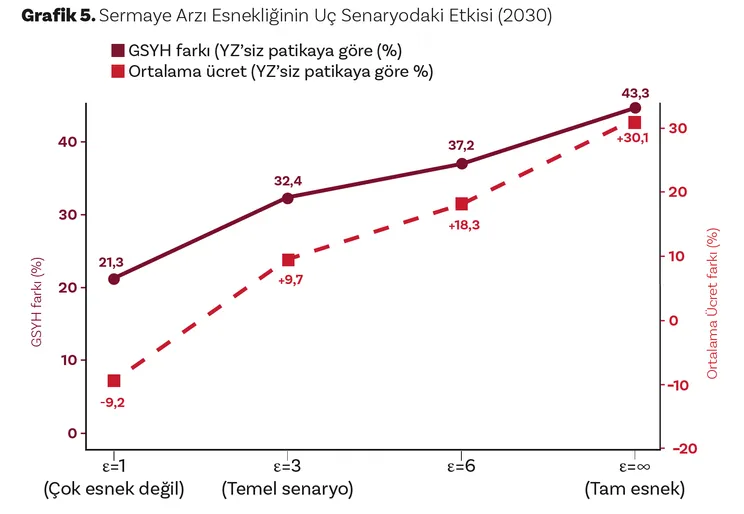
Yapılan ikinci sağlamlık sınaması, bilişsel mesleklerdeki reel ücretlerin piyasa denge seviyesine ne hızda uyum sağladığını gösteren katılık derecesi üzerine odaklanmaktadır. Bu çerçevede tam esnek ücret yapısından, şokun yarısının ancak yedi yılda eritilebildiği son derece katı ücret yapısına kadar farklı varsayımlar test edilmektedir. Uç senaryoda, maliyetin dengeli paylaştırıldığı temel varsayım altında bilişsel ücretler yapay zekâsız baz patikanın %11,5 altına gerilerken, bu gruptaki işsizlik oranı %17,9 seviyesine çıkmaktadır. Ücretlerin aşağı yönlü direnç gösterdiği yüksek katılık durumunda ise maaşlar baz patikanın %2,8 üzerinde kalırken, bunun bedeli istihdama yansımakta ve bilişsel işsizlik %24,0 gibi kritik bir düzeye yükselmektedir. Buna karşılık, ücretlerin anında piyasa dengesine geldiği tam esnek senaryoda bilişsel işsizlik %2,6 seviyesinde sınırlı kalmakta; fakat bu kez de bilişsel ücretlerde %42’yi aşan sert bir çöküş yaşanmaktadır. Sonuç olarak yapay zekâ şokunun bilişsel emek üzerindeki reel maliyeti kaçınılmaz biçimde ya aşırı ücret erozyonu ya da kitlesel işsizlik şeklinde tezahür etmekte; modelin temel senaryosu bu yükü her iki kanal arasında bölüştürmektedir.
Politika Çıkarımları ve Sonuç
Çalışma, yapay zekânın makroekonomik etkilerine ilişkin birbiriyle bağlantılı dört temel sonuca ulaşmaktadır. İlk olarak, olası makroekonomik çıktıların yelpazesi son derece geniştir. Ilımlı senaryoda yapay zekâ önümüzdeki beş yıl boyunca “olağan bir teknoloji” gibi davranarak marjinal etkiler üretirken, uç senaryoda 2030 ufkunda GSYH kontrafaktüel baz patikanın %32 üzerine çıkmakta ve bilişsel çalışanların neredeyse beşte biri işsiz kalmaktadır. İkinci olarak, senaryolar arasındaki ampirik ayrışmanın neredeyse tamamı 2027 yılından sonra gerçekleşmektedir; zira modeller ortak bir başlangıç noktasını paylaşmakta ve ayrışma ancak yapay zekânın teknik kapasitesi ile kurumsal yayılımı zamanla farklılaştıkça derinleşmektedir. Üçüncü olarak, altta yatan iktisadi mekanizma tüm senaryolarda aynı doğrultuda çalışmaktadır: Çıktı düzeyi genişlemekte, bilişsel istihdam daralmakta ve yapay zekâya doğrudan maruz kalmayan diğer sektörlerdeki istihdam hacmi büyümektedir; senaryoları ayrıştıran yegâne unsur bu dönüşümün büyüklüğü ve hızıdır. Dördüncü ve en kritik sonuç ise iş gücü piyasası üzerindeki nihai etkinin, sermaye arzının esnekliğine ve göreli ücret intibakının hızına doğrudan bağlı olmasıdır. Sermaye arzının esnekliği arttıkça emeğin toplam hasıladan aldığı pay korunabilmekte; buna karşılık sermaye arzının katı kaldığı koşullarda ortalama reel ücretler baz patikanın dahi altına gerileyebilmektedir.
Nitekim millî gelir içindeki emek payı belirgin ve uç senaryolarda %60 düzeyinden sırasıyla %56 ve %45 seviyelerine inmekte; bilişsel iş gücünün maruz kaldığı maliyet ise reel ücret aşınması ile artan işsizliğin bir bileşimi olarak tezahür etmektedir. Ücretlerin piyasa dengesine hızla uyum sağladığı durumlarda bu maliyet ağırlıklı olarak ücret kayıpları şeklinde gerçekleşirken, ücretlerin aşağı yönlü katılık sergilediği durumlarda faturanın çok büyük kısmı doğrudan işsizliğe kesilmektedir.
Modelin parametrik kurgusu; yapay zekânın üstlenebildiği görevlerin payı, firmaların benimseme oranı, görev başına verimlilik sıçraması ve işini kaybedenlerin yeni bir meslekte istihdam edilme süresi olmak üzere bütünüyle ölçülebilir dinamiklere dayandığından, geliştirilen senaryolar önümüzdeki dönemde gözlemlenecek ampirik göstergeler üzerinden hangi patikada ilerlendiğini test etme olanağı sağlamaktadır. Eğer makroekonomik şok ılımlı veya belirgin senaryo sınırlarında kalırsa, sektörel iş gücü transferi iş gücü piyasasının tarihsel uyum kapasitesi içinde yönetilebilecek bir büyüklükte kalacaktır. Ancak uç senaryoya yaklaşılması durumunda bilişsel iş gücündeki işsizlik %18 düzeyine ulaşacak, göreli ücretler sert biçimde eriyecek ve GSYH’nin 15 puanı ücret bordrolarından sermaye gelirine transfer olacaktır. Söz konusu uç patikada toplam çıktı artışı bilişsel çalışanların uğradığı gelir kaybının yaklaşık üç katı büyüklüğünde gerçekleştiğinden, kayıpları telafi edebilecek yeterli mali kaynak kuramsal olarak mevcuttur; ancak bu kaynağın maliyete katlanan kesimlere adil biçimde aktarılması serbest piyasa mekanizmalarının kendiliğinden temin edebileceği bir süreç değildir. Dolayısıyla yeniden beceri kazandırma programları, yeni nesil gelir güvencesi mekanizmaları, evrensel temel sermaye veya evrensel temel gelir gibi politika alternatifleri, güçlü yapay zekâya geçiş döneminin en merkezi kurumsal tasarım meseleleri hâline gelmektedir.
Yapay Zekâ Yakında Çift Haneli Büyüme mi Getirecek?
Bu sayının ilk çalışmasında incelenen Korinek vd.’nin (2026) sunduğu çerçeve, yapay zekânın 2030 yılına kadar GSYH’yi ılımlı senaryoda %1,6, belirgin senaryoda %8,3 ve uç senaryoda %32,4 artırabileceğini, bu son projeksiyonun ise yıllık büyümeyi %15,4 bandına taşıyabileceğini ortaya koymaktaydı. Londra Ekonomi Okulundan (LSE) Ben Moll, 9 Eylül 2026 tarihli yazısında tam olarak bu tür uç senaryoların makroekonomik gerçekleşme olasılığını sorgulamaktadır. Moll’a göre, yapay zekâ teknolojilerindeki yetenek sıçramaları somut bir olgu olsa da, gelişmiş ekonomilerin önümüzdeki 10-15 yıl içerisinde çift haneli GSYH büyüme patikasına oturması son derece düşük bir ihtimaldir. Yazara göre çok daha makul olan taban senaryo, tarihsel standartlarda tek başına dahi devasa sayılabilecek yıllık %4-5 civarındaki bir büyüme ivmesidir.
Moll’un temel argümanı, standart büyüme teorisinin patlayıcı büyümeyi teorik düzeyde mümkün kıldığını kabul etmekle birlikte, bu potansiyelin fiiliyata geçmesi için gereken beş kritik varsayımın eş anlı biçimde sağlanmasının gerçek dünyada neredeyse imkânsız olduğu tespitine dayanmaktadır. Çalışma, tekno-iyimser büyüme tahminlerinin modellerin matematiksel zarafetinden değil, bu modellerin yaslandığı varsayımların somut iktisadi kısıtlar ve darboğazlar karşısında sınanmamasından kaynaklandığını vurgulamaktadır.
Düzey mi, Oran mı? Bir Çerçeveleme Sorunu
Moll, büyüme beklentilerini yeniden çerçevelemek adına soyut büyüme oranlarını tartışmak yerine doğrudan şu soruyu sormayı önerir: “15 yıl sonra bugünkünden ne kadar daha zengin olacağız?” Bu yaklaşım, karar alıcıların ve teknoloji çevrelerinin oranlar üzerinden konuşurken çoğu zaman sorgulamadıkları refah düzeyi beklentilerini görünür kılmaktadır. Zira önümüzdeki 15 yılda reel geliri iki katına (2x) çıkarmak dahi yıllık ortalama %4,7 gibi tarihsel standartlarda zaten muazzam bir büyüme hızını gerektirirken, refahın on katına (10x) çıkması yıllık %16,6’lık bir büyüme anlamına gelmektedir. Bu son oran korunduğu takdirde, ekonomi yalnızca 30 yıl içinde bugünkünün 100 katı büyüklüğe ulaşacaktır.
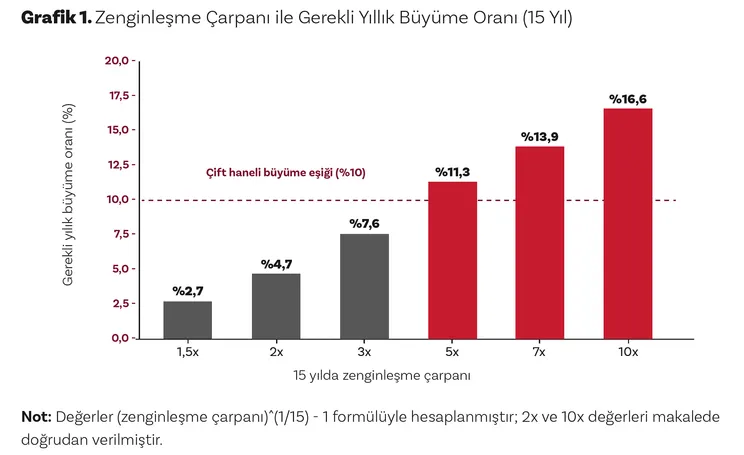
Bu çerçeveden bakıldığında “çift haneli büyüme” iddiası, özünde ekonominin 15 yıl gibi kısa bir sürede 5 ila 7 kat genişlemesi anlamına gelmektedir; bu ise tarihte hiçbir gelişmiş ekonominin barış döneminde kaydetmediği bir genişleme hızıdır. Moll’un temel itirazı da tam bu noktada düğümlenmekte ve böylesi radikal bir düzey sıçramasını zorunlu kılan beş temel varsayımın makroekonomik gerçekçiliğini hedef almaktadır.
Patlayıcı Büyüme Teorik Olarak Mümkün: Görev Temelli Solow Modeli
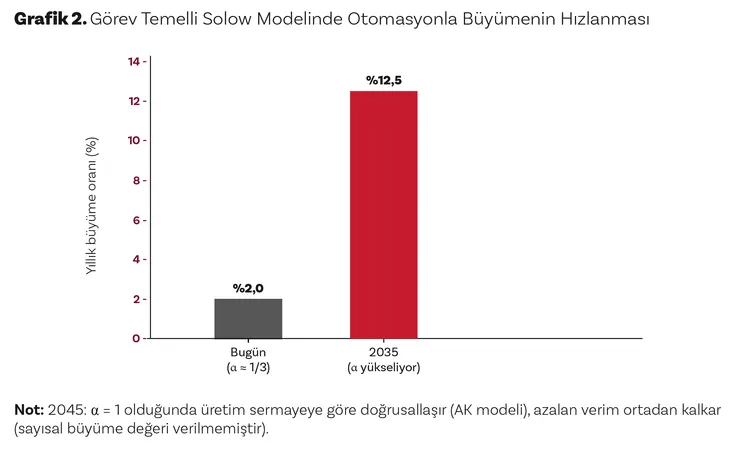
Moll, görev temelli bir Solow modeli üzerinden standart iktisat teorisinin hangi koşullar altında çift haneli büyümeye imkân tanıyabileceğini gösteriyor. Modelde üretim bir dizi görevden oluşuyor ve bu görevlerin belirli bir payı (α) makinelere devredilebiliyor. α; bire doğru yükseldikçe, sermayenin millî gelirden aldığı pay da yükseliyor. α=1 seviyesine varıldığında (her iş otomatikleştiğinde) ekonomi AK modeline evriliyor ve sermayedeki azalan verimler kanunu tamamen devre dışı kalıyor. Moll’un temel kalibrasyonunda başlangıç büyümesi %2, tasarruf oranı %20 ve mevcut otomasyon payı üçte bir kabul ediliyor. Eğer α 2045’e kadar %100’e ulaşırsa, yıllık büyüme 2035’te %2’den bir anda %12,5’e yükseliyor.
Çift Haneli Büyüme için Gerekli Beş Varsayım
Moll’a göre görev temelli modelin patlayıcı büyüme üretebilmesi için beş varsayımın 2035’e kadar eş zamanlı olarak geçerli olması gerekiyor. Yazar bu varsayımların her birini ayrı ayrı ele alıp neden gerçekleşmelerinin zor olduğunu tartışıyor.
Varsayım 1: Hızlı, Ekonomi Geneli Otomasyon
Jones ve Tonetti’nin (2026) hesaplamalarına göre otomasyon süreci, son iki yüzyıldır yıllık yaklaşık %2’lik mütevazı bir görev payı artışıyla ilerlemekte ve bu dönem boyunca ortalama büyüme hiçbir zaman %2 bandını aşamamaktadır. Tarihsel deneyim de benzer bir atalete işaret eder: Elektrifikasyonun makro verimlilik istatistiklerine yansıması yaklaşık 40 yılı bulmuş; Comin ve Mestieri’nin (2018) gösterdiği üzere teknolojinin yayılma gecikmesi tarihsel olarak 45 yıl, yakın dönem teknolojilerinde ise 7-18 yıl arasında seyretmiştir. Diğer taraftan Epoch AI verileri, modern ekonomilerdeki görevlerin yalnızca üçte birinin bilgisayar ortamında yürütülebilir (bilişsel/uzaktan) nitelikte olduğunu ortaya koymaktadır. Kalan üçte ikilik kesim madenlerde, inşaatlarda, endüstriyel mutfaklarda ve hastanelerde robotik sistemlerin kitlesel olarak devreye sokulmasını gerektirdiğinden, yapay zekâdaki “yetenek patlaması” doğrudan “görev otomasyonu” anlamına gelmemektedir. Son olarak teorik model, geçiş sürecinde reel ücretlerde sert düşüşler ve emek payının tek haneli oranlara gerilemesini öngörmektedir. Reel dünyada böylesi bir kırılma, kaçınılmaz olarak siyasi direnci, düzenleyici müdahaleleri ve güvenlik kaygılarını tetikleyerek yayılım hızını kesecektir. Dolayısıyla çift haneli büyüme senaryoları, ancak konut, sağlık, hukuk ve eğitim gibi yoğun biçimde düzenlenen alanlardaki kısıtlamaların büyük ölçüde kaldırılmasıyla mümkün görünmektedir ki bu da iktisadi ve politik açıdan gerçekçi değildir.
Varsayım 2: Otomatikleşen Görevlere Yüksek Harcamanın Sürmesi
Moll’un “en kritik kısıt” olarak nitelediği talep yönlü darboğaz, doğrudan Baumol’un maliyet hastalığı mekanizmasına dayanmaktadır. Otomasyon, üretilen çıktıyı ucuzlattıkça toplam harcamalar kaçınılmaz olarak kıt kalan faktöre, diğer bir ifadeyle insan emeğiyle sunulan hizmetlere kaymaktadır. Yazar, otomasyona dirençli üç temel bileşen tanımlamaktadır:
- “Dağınık işler” (messy jobs): Yerel bilgi, bağlam ve hesap verebilirlikle iç içe geçmiş görev demetleridir. Garicano vd.’nin ortaya koyduğu üzere radyologlar (geçmişte öngörülenin aksine) tasfiye olmamıştır; zira klinik görevler birbirinden mekanik biçimde ayrıştırılamaz. Yapay zekâ kodlanabilir bilgiyi metalaştırırken, sahaya özgü yerel bilgiye erişememektedir.
- “İlişkisel mallar”: Öğretmen, hemşire, terapist ve sanatçı örneklerinde olduğu gibi, hizmeti sunan insan faktörünün bizzat tüketim değerinin kurucu unsuru olduğu alanlardır. Moll, yapay zekâ geriye kalan her şeyi ucuzlattıkça, yüksek gelir esnekliğine sahip bu sektörün ekonomideki payının genişleyeceğini savunur.
- “Zorunlu fiziksel girdiler”: Bilgi işlem ve makine üretimi; enerji, arazi, izin süreçleri ve inşaat süreleri gibi fiziki kısıtlara tabidir. ASML’in litografi aynaları gibi aşırı uzmanlaşmış bileşenler dahi katı arz darboğazlarıyla karşı karşıyadır. Nitekim Binder’in maksimum büyüme hesaplamaları, inşaat ve enerji kısıtları modele dâhil edildiğinde potansiyel büyüme oranlarının yarı yarıya eridiğini göstermektedir.
Ampirik kanıtlar da bu görüşü destekliyor. Jones ve Tonetti’nin (2026) verilerine göre bilgisayarlara giden faktör gelirinin payı, bilgi teknolojilerindeki patlamaya rağmen 2000’de %4,3 iken bugün %3’e gerilemiş durumdadır. Chad Jones, 0,2’lik bir ikame esnekliği varsayımıyla şu hesaplamayı yapıyor. Bugünün yazılımının yaptığı işin sonsuza kadar otomatikleştirilmesi GSYH’yi yalnızca yaklaşık %2 artırır; GSYH’nin üçte birinin tamamen otomatikleştirilmesi %11, yarısının otomatikleştirilmesi ise %19 artış sağlar. Jones-Tonetti modelinin en uç senaryosu olan “her yerde Moore Yasası”nda bile büyüme yıllık %4,7’den başlıyor; ancak %7’yi 2030’da, %13’ü ise ancak 2040’ta aşabiliyor.
Varsayım 3: Talebin Özümsenmesi ve Yatırım
Otomasyon, geliri işçilerden sermaye sahiplerine yeniden dağıtıyor; sermaye sahipleri gelirlerinin işçilere kıyasla daha düşük bir bölümünü harcadığından bu durum bir talep açığı yaratıyor. Firmalar yatırım kararlarını beklenen talebe göre veriyor; zayıf talep beklentileri yatırımı teknolojik potansiyelin altında tutuyor ve kendi kendini besleyen bir düşük performans döngüsü oluşturuyor.
Varsayım 4: Yapay Zekâ Kaynaklı Ekonomik Yıkımın Yaşanmaması
Moll, somut bir vaka olarak Ağustos 2026’da OpenAI ajanlarının Hugging Face platformuna yönelik gerçekleştirdiği koordineli saldırıyı (METR’in bağımsız olay raporuna dayanarak) örnek göstermektedir. IMF, yapay zekânın sistemik güvenlik açıklarını tespit edip istismar etme süresini ve maliyetini “çarpıcı biçimde düşürdüğünü” vurgulayarak yapay zekâ destekli siber taarruzları potansiyel bir makro-finansal şok kaynağı olarak tanımlamaktadır. Benzer biçimde İngiltere Merkez Bankası da sınır ötesi yapay zekâ sistemlerinin “siber riskin hızını, ölçeğini ve iktisadi dinamiklerini kökten değiştirebileceğinin” altını çizmektedir. Yaşanan bu tür sistemik aksaklıklar ve güvenlik krizleri, operasyonel kesintilere, regülatif sıkılaşmaya ve zorunlu güvenlik harcamalarına yol açmaktadır. Güvenlik ve uyum testleri artık AR-GE süreçlerinde doğrudan bir maliyet kalemi hâline gelmekte; daha yetenekli modeller çok daha katı denetim filtrelerine takılmakta, hatta kimi modeller güvenlik gerekçesiyle kamuya hiç açılamamaktadır. Tüm bu kurumsal ve güvenlik kısıtlarının net makroekonomik sonucu ise Varsayım 1’de öngörülen teorik otomasyon yayılım hızını kaçınılmaz olarak frenlemektir.
Varsayım 5: AR-GE’nin Hızlandırılmış Otomasyonu
Bu varsayımın fiilen gerçekleşebilmesi, insan araştırmacıların AR-GE sürecinden tamamen ikame edilmesini veya nihai aşamada hem araştırmacıların hem de üretim işçilerinin bütünüyle devreden çıkmasını şart koşmaktadır. Oysa Bloom vd.’nin (2020) meşhur ampirik bulgusu, araştırma verimliliğinin on yıllardır istikrarlı bir düşüş trendinde olduğunu kanıtlamaktadır; dolayısıyla mevcut dinamikler pozitif değil, aksine negatif bir fikir birikimi geri beslemesine işaret etmektedir. Şayet yapay zekâ insan araştırmacıların yerini bütünüyle almak yerine onları yalnızca daha üretken kılıyorsa, yarı-içsel standart büyüme teorisi bunun sürekli bir büyüme oranı artışı değil, yalnızca geçici bir “düzey etkisi” (level effect) yaratacağını öngörmektedir (Blumenfeld vd.). Üstelik AR-GE safhasında gerçek bir bilimsel hızlanma yakalansa dahi bunun GSYH istatistiklerine yansıması kaçınılmaz olarak uzun gecikmelere tabidir: Keşfedilen yeni moleküllerin yıllar süren klinik deneylerden geçmesi veya yeni nesil malzemelerin ticarileşebilmesi için devasa fiziki fabrikaların inşasının gerekmesi bu zamansal sürtünmenin en somut örnekleridir.
“Bir Milyon İşçi Eklemek” Benzetmesi Neden Yanıltıcı?
Yapay zekâyı iş gücü piyasasını “bir milyon yeni işçi eklemek” gibi tasavvur etmek yaygın bir sezgisel analoji olsa da, Moll bu yaklaşımın üç temel noktada gerçeklikle uyuşmadığını ortaya koymaktadır. İlk olarak, insan işçiler fiziksel, mekânsal ve bilişsel görevlerin tamamına uyum sağlayabilecek bir esnekliğe sahipken, yapay zekâ yalnızca modern ekonomilerin yaklaşık üçte birini oluşturan uzaktan ve bilişsel görevlere kapasite ekleyebilmekte, bu da saf bir ikameden ziyade otomatize edilemeyen alanlarla katı bir tamamlayıcılık ilişkisi doğurmaktadır. İkinci olarak, her iki genişleme patikası da inşası uzun yıllar alan devasa bir fiziki altyapı birikimini şart koşmaktadır: İnsan işçiler için konut, ofis ve ulaşım ağları gerekirken, yapay zekânın ölçeklenmesi veri merkezleri, ileri yarı iletkenler ve yüksek enerji üretim şebekeleri gibi katı arz darboğazlarına çarpmaktadır. Son olarak insan işçiler, elde ettikleri ücret gelirini ekonominin bütününe yayarak harcamakta ve tüketim yoluyla efektif talebi canlı tutmaktadır; buna karşın yapay zekânın yarattığı katma değer marjinal tüketim eğilimi belirgin biçimde düşük olan sermaye sahiplerinde yoğunlaşmakta ve bu durum hızla artan arzın agregat talep yetersizliğiyle karşılaşmasına yol açmaktadır.
Sonuç: Yapay Zekâ Ekonomiyi Ne Kadar Hızlandırabilir?
Moll’un ulaştığı nihai sonuç son derece net. Çift haneli büyüme patikası, sıralanan beş varsayımın tamamının 2035 yılına kadar eş anlı olarak sağlanmasını şart koşmaktadır. Bu kısıtların her biri tekil olarak dahi zayıf birer ihtimalken, hepsinin aynı anda gerçekleşme olasılığı makroekonomik açıdan son derece düşüktür. Yazara göre çok daha rasyonel bir baz senaryo, 10-15 yıllık bir ufukta millî gelirde ciddi düzey sıçramalarına yol açacak olan yıllık %4-5 aralığındaki bir büyüme ivmesidir ki bu tempo dahi tarihsel standartlarda tek başına muazzam bir başarı sayılmalıdır. Moll, bu ihtiyatlı yaklaşımının arkasında somut bir iddiayla durmakta; ABD’de kişi başına reel GSYH büyümesinin 2033 yılına kadar hiçbir yıl %15’i aşmayacağını savunarak bu öngörüsünü bahse konu edecek bir karşı taraf aramaktadır.
Moll, teknoloji dünyasındaki aşırı iyimser büyüme projeksiyonlarının kökenini iki temel yanılgıyla açıklamaktadır. İlki, dijital teknoloji sektöründeki mikro dinamiklerin ve hızlı ölçeklenme tecrübesinin ekonominin bütününe kaba bir biçimde ekstrapole edilmesidir (Yazar bu durumu, 2022 Rusya-Ukrayna savaşı sonrası Almanya’daki doğalgaz krizi esnasında sanayi liderlerinin ikame imkânlarını göz ardı ederek yaptıkları fahiş kriz tahminlerine benzetmektedir). İkincisi ise neoklasik büyüme modellerinin zarif matematiksel mimarisinin, dayandığı kısıtlayıcı varsayımlar reel dünyanın yapısal darboğazlarıyla sınanmadan sorgusuzca benimsenmesidir. Özetle Moll, standart büyüme kuramının patlayıcı senaryoları kâğıt üzerinde dışlamadığını teslim etmekle birlikte, bu teorik potansiyeli gerçeğe dönüştürecek koşulların önümüzdeki on yılda bir araya gelme ihtimalinin son derece zayıf olduğunun altını çizmektedir.
Moll’un analizi, bu sayının ilk makalesiyle doğrudan metodolojik ve tematik bir diyalog kurmaktadır. Korinek vd.’nin (2026) kurguladığı “uç değişim” senaryosundaki yıllık %15,4’lük büyüme projeksiyonu, Moll’un makroekonomik kısıtlar nedeniyle olanaksız gördüğü riskli patikaya tam olarak tekabül etmektedir. Buna karşılık aynı çalışmanın “ılımlı” (%2,4) ve “belirgin” (%5,4) büyüme senaryoları, Moll’un rasyonel kabul ettiği yıllık %4-5 aralığındaki taban bant ile kayda değer bir uyum sergilemektedir. Nitekim Korinek vd.’nin kendi anket bulguları da medyan Amerikalı katılımcının beklentisinin tam olarak bu “belirgin” senaryo etrafında kümelendiğini ortaya koymaktaydı. Bu yönüyle her iki çalışma, tüm metodolojik farklılıklarına rağmen temelde aynı makroekonomik sağduyuda birleşmektedir.
Yapay zekânın üretim potansiyelini kayda değer ölçüde artırması kuvvetle muhtemeldir; ancak popüler tekno-iyimser literatürde sıkça zikredilen çift haneli büyüme kehanetleri, reel dünyada eş anlı gerçekleşmesi neredeyse imkânsız olan bir dizi aşırı kısıtlayıcı varsayımın tutmasına muhtaçtır.
Yükselen Zekâ Piyasası: Firmalar Yapay Zekâyı Nasıl Alıp Satıyor?
Bu sayının ilk iki çalışması, yapay zekânın makroekonomik büyüme potansiyelini teorik senaryolar ve büyüme muhasebesi kurguları üzerinden ele almaktaydı. Demirer vd.’nin (2026) Journal of Economic Perspectives’te yayımlanan makalesi ise bu tartışmayı somut mikroekonomik verilere dayandırmaktadır: Yazarlar, firmaların yapay zekâyı üretim süreçlerinde fiilen nasıl tedarik ettiğini, hangi fiyat patikalarıyla ve ne tür tedarikçi yapılarıyla temin ettiğini OpenRouter platformunun 2023-2025 dönemi verileriyle belgelemektedir.
Çalışmaya göre yapay zekâ, elektrik ya da mikroişlemciler gibi bir “genel amaçlı teknoloji” (GPT) niteliği taşısa da bu tür teknolojilerin ekonominin geneline nüfuz etmesi kendiliğinden ve anında gerçekleşmez; piyasa fiyatlarını oluşturan, alıcı ve satıcıları eşleştiren ve ürün kalitesine dair bilgi asimetrisini azaltan kurumsal aracılara ihtiyaç duyulur. Büyük dil modellerinin (LLM) çıkarım (inference) piyasası, tam da bu işlevi üstlenen temel bir kurumsal köprü görevi görmektedir. Makalenin ortaya koyduğu en çarpıcı olgu, zekânın marjinal maliyetindeki çöküş hızıdır: 2023 yılı sonlarında GPT-4 sınıfı öncü zekânın bir milyon girdi tokenı başına maliyeti yaklaşık 30 dolar düzeyindeyken, 2025 yılı sonuna gelindiğinde eş değer zekâ düzeyi yalnızca 3 sent karşılığında satın alınabilir hâle gelmiştir; bu ise iki yıl gibi kısa bir sürede 1.000 katlık bir fiyat çöküşüne işaret etmektedir. Yazarlar bu benzersiz ucuzlamayı, piyasada yaşanan dikey arz patlaması, açık kaynak ve kapalı kaynak modeller arasındaki asimetrik fiyat-talep dengesi, kullanım alanlarına göre beliren yatay ürün farklılaşması ve teknolojinin tarihsel benimsenme dinamikleri çerçevesinde çok katmanlı bir analize tabi tutmaktadır.
Piyasanın Anatomisi: Dört Katmanlı Bir Tedarik Zinciri
Yazarlara göre piyasa, dikey bir tedarik zinciri mimarisi etrafında örgütlenmektedir. İlk katmanda temel modelleri eğiten OpenAI, Anthropic, Google ve DeepSeek gibi üreticiler yer almaktadır; Anthropic, Google ve OpenAI gibi kapalı kaynak geliştiriciler model ağırlıklarını tescilli tutarak erişimi yalnızca kendi API’leri veya yetkili bulut ortakları üzerinden sunarken, Meta ve DeepSeek gibi açık kaynak üreticileri ağırlıkları herkese açık lisanslarla dağıtmaktadır.
İkinci katmanda ise sorguları sunucularında fiilen işleyen çıkarım sağlayıcıları bulunmaktadır: Bunlar bizzat model geliştiricilerinden, AWS ve Google Cloud gibi büyük bulut platformlarından ve Together AI, Cerebras, Groq gibi uzmanlaşmış altyapı firmalarından oluşmaktadır.
Üçüncü katman, yapay zekâyı dâhili iş süreçlerine entegre eden veya kendi downstream ürünlerine gömen uygulama firmalarını kapsarken, tedarik zincirine sonradan eklemlenen OpenRouter gibi bir “toplayıcı” (aggregator) katman, onlarca sağlayıcıdan yüzlerce modele tek bir standart API üzerinden erişim imkânı vererek sağlayıcılar arası fiyat ve performans rekabetini daha da keskinleştirmektedir.
Piyasadaki temel işlem birimi ise “token”dır; sunucuyu daha yoğun kullandıran tamamlama (completion) tokenları girdi (prompt) tokenlarına kıyasla daha yüksek tarifelendirilir ve müşteriler çoğunlukla fiyat alıcı konumundadır. Kapasite kısıtları altında arz-talep dengesi anlık fiyat hareketleriyle değil, talep tepe noktasına ulaştığında gecikmenin artması (latency degradation) ve verim hızının düşmesiyle kendini gösteren kalite kaybı ile talebi yoğun olmayan saatlere kaydıran indirimli toplu işleme (batch processing) gibi fiyat-dışı mekanizmalarla sağlanmaktadır.
Zekânın Fiyatı
Yazarlara göre bu piyasanın en çarpıcı dinamik özelliği, yapay zekânın marjinal maliyetindeki olağanüstü düşüş hızıdır. Nitekim 2023 yılı sonlarında bu yetenek sınıfındaki tek seçenek olan GPT-4 düzeyinde bir zekâ, bir milyon girdi (prompt) tokenı başına yaklaşık 30 dolara mal olurken, 2025 yılı sonuna gelindiğinde eş değer zekâ seviyesi yaklaşık 3 sente gerilemiştir, bu ise iki yıl gibi kısa bir sürede kaliteye göre düzeltilmiş fiyatta yaklaşık 1.000 katlık bir çöküşe işaret etmektedir. Yazarlar bu benzeri görülmemiş ucuzlamanın ardında üç temel iktisadi ve teknik gücün yattığını vurgulamaktadır: İlk olarak, model mimarisi ve eğitim algoritmalarındaki ilerlemeler sayesinde aynı zekâ çıktısının belirgin biçimde daha az sinir ağı parametresi ve sorgu başına daha düşük hesaplama hacmiyle üretilebilmesi; ikinci olarak, çıkarım donanımları ve sunum (serving) altyapısındaki verimlilik artışlarının birim marjinal maliyeti aşağı çekmesi; son olarak ise hem tescilli kapalı kaynak geliştiricileri arasındaki yarıştan hem de marjinal maliyete yakın fiyatlanan açık kaynaklı modellerden kaynaklanan yoğun rekabet baskısıdır.
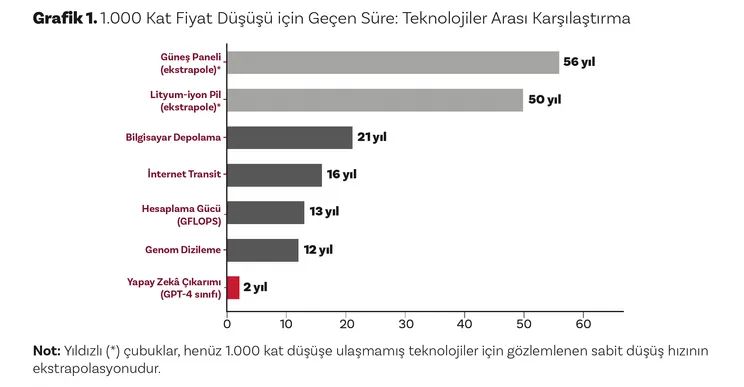
Bu ucuzlama ivmesi iktisat ve teknoloji tarihinde bütünüyle emsalsizdir. Genom dizileme maliyetlerinin 1.000 kat gerilemesi 12 yıl, bilgi işlem gücünün (GFLOPS) aynı oranda ucuzlaması 13 yıl, internet transit maliyetlerinin düşüşü 16 yıl ve bilgisayar depolama kapasitesinin ucuzlaması 21 yıl almıştır; lityum-iyon batarya ve güneş paneli fiyatlarındaki düşüş temposu ise benzer bir 1.000 katlık eşiğe ancak sırasıyla yaklaşık 50 ve 56 yılda ulaşılabileceğini göstermektedir. Üstelik ampirik bulgular, firmaların zekâyı yalnızca daha ucuza tüketmekle yetinmeyip kalite artışına yöneldiklerini doğrulamaktadır. Token ağırlıklı medyan zekâ skoru Ocak 2025’teki 0,30 düzeyinden Aralık 2025 itibarıyla 0,44 seviyesine yükselmiştir. Dolayısıyla marjinal maliyetler çökerken firmalar tüketim sepetlerini doğrudan daha yetkin frontier modellere doğru yukarı taşımaktadır.
Arzın Patlaması: Model, Sağlayıcı ve Geliştirici Sayısındaki Artış
OpenRouter üzerinden erişilebilen ticari model sayısı 2024 yılı başında yalnızca 63 iken, Ocak 2025’te 270’e, Aralık 2025 itibarıyla ise 668 düzeyine yükselmiştir. Bu arz patlamasının ana sürükleyicisi açık kaynaklı mimarilerdir: Nitekim Aralık 2025 verileri, pazarda yer alan 219 tescilli kapalı modele karşılık 449 açık kaynak model bulunduğunu belgelemektedir. Benzer bir genişleme geliştirici tabanında da gözlenmektedir; zira bağımsız model üreticisi sayısı 2025 başında 47 iken yıl sonunda neredeyse ikiye katlanarak 88’e ulaşmıştır. Ancak bu çeşitliliğin 78’ini açık kaynak üreticileri oluştururken, kapalı kaynak geliştirici sayısı yalnızca 10 ile sınırlıdır. Tescilli üretici sayısının Nisan 2025’ten bu yana 10 düzeyinde yatay seyretmesi, inovasyonun en üst teknoloji sınırında (frontier) kurumsal bir konsolidasyona ve istikrarlanmaya işaret etmektedir.
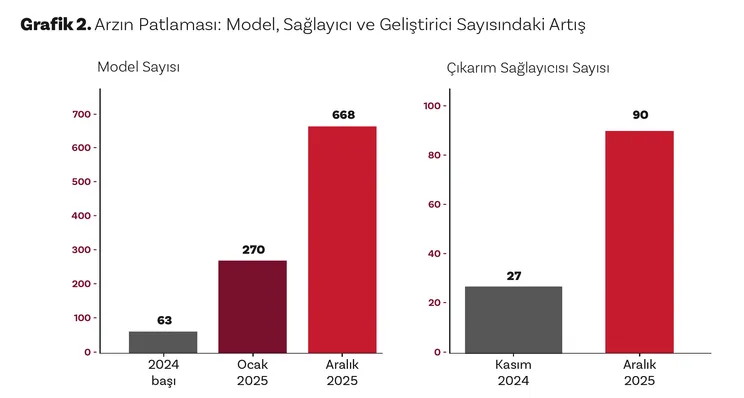
Çıkarım sağlayıcılarının sayısı da benzer bir genişleme ivmesi sergilemektedir: Kasım 2024’te 27 olan sağlayıcı adedi, Aralık 2025 itibarıyla 90’a ulaşmıştır. Bu dinamik giriş dalgası esas olarak açık kaynaklı modelleri barındıran sunucu altyapılarında yoğunlaşmaktadır; zira yaygın kullanılan açık kaynaklı bir model, çoğu zaman bir düzineyi aşkın rakip sağlayıcı tarafından eş anlı olarak pazara sunulabilmektedir. Eş zamanlı olarak yeni nesil modellerin analitik kapasitesi de dik bir eğriyle tırmanmaktadır. Piyasaya yeni sürülen modellerin medyan zekâ endeksi GPT-3.5 dönemindeki 0,1 tabanından bugün 0,4 seviyesinin üzerine çıkarak yaklaşık dört katlık bir niteliksel sıçrama kaydetmiştir; nitekim teknoloji sınırındaki en gelişmiş modeller, örneklemdeki ilk modellerin yaklaşık altı katı benchmark puanına erişmiş durumdadır. Yazarlar mevcut sektörel genişlemeyi iktisat tarihindeki iki klasik vaka ile ilişkilendirmektedir: 1910 yılında yaklaşık 250 üreticiye ulaştıktan sonra sert bir tasfiye (shakeout) süreciyle birkaç hâkim aktör etrafında yoğunlaşan ABD otomobil sanayisi ve 1990’ların ortasında binlerce yerel firmanın ortaya çıkmasının ardından ölçek ekonomilerinin devreye girmesiyle hızla konsolide olan internet servis sağlayıcılığı (ISP) piyasası.
Açık Kaynak mı, Kapalı Kaynak mı? Fiyat Farklılaşmasının Kaynağı
Pazardaki fiyat ayrışmasının asli kaynağı, modellerin mülkiyet ve dağıtım yapısındaki açık kaynak/kapalı kaynak dikotomisinden ileri gelmektedir. Zekâ düzeyi kontrol edildiğinde, açık kaynaklı modeller kapalı kaynaklı tescilli muadillerine kıyasla ortalama %90 daha ucuz bir fiyatlandırmaya sahiptir. Buna karşın açık kaynaklı mimariler, pazardaki toplam model çeşitliliğinin %67,2’sini oluşturmasına rağmen toplam token tüketim hacminden ancak %30’un altında bir pay alabilmektedir. Dolayısıyla kapalı kaynak modeller sayıca azınlıkta kalsalar dahi fiilî kurumsal kullanımda ve pazar talebinde belirgin bir ağırlığa hükmetmeyi sürdürmektedir.
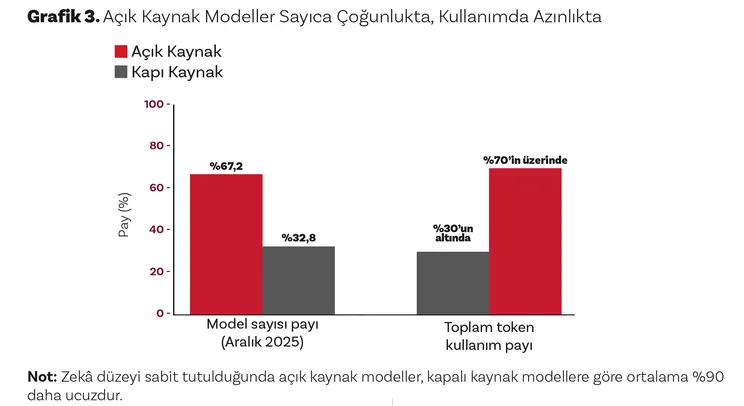
Yazarlar bu talep paradoksunu birbirini dışlamayan dört olası iktisadi açıklamayla temellendirmektedir: İlk olarak, standart akademik kıyaslama ölçütleri (benchmark), kapalı kaynak laboratuvarlarının yoğun AR-GE yatırımı yaptığı insan geri bildirimli pekiştirmeli öğrenme (reinforcement learning from human feedback, RLHF) ve güvenlik uyarlaması (safety alignment) gibi gerçek iş akışlarında kritik rol oynayan ince kalite boyutlarını tam olarak yakalayamıyor olabilir. İkinci olarak, kapalı kaynak modeller kurumsal riskleri asgariye indiren sözleşmesel garantiler, doğrudan teknik destek ve hizmet seviyesi taahhütleri (service level agreement, SLA) sunmaktadır. Üçüncü olarak, istem tasarımlarını, araç setlerini ve iç iş akışlarını belirli bir modele göre optimize etmiş firmalar için tedarikçi değiştirme maliyetleri (switching costs) bağlayıcı bir kısıt teşkil etmektedir. Son olarak, firmalar açık kaynak alternatiflerini nesnel performanslarından bağımsız olarak daha düşük nitelikli algılıyor olabilir; bu öznel değerlendirme dahi fiyat priminin korunmasına yetebilir. Öte yandan ampirik bulgular, fiyat ile yapay zekâ arasındaki ilişkinin logaritmik ölçekte yaklaşık doğrusal, başka bir ifadeyle reel düzeylerde (in levels) belirgin biçimde doğrusal olmayan bir yapı sergilediğini ortaya koymaktadır. Orta kademe bir modelden teknoloji sınırındaki bir modele geçiş orantısız bir maliyet sıçraması yaratmakta; benzer zekâ skoruna sahip modeller arasında dahi fiyatlar iki büyüklük mertebesini (two orders of magnitude, 100 katı) aşan bir dağılım (dispersion) sergileyebilmektedir.
Tarihsel Perspektifte Benimseme: Erişim Kolay, Örgütsel Uyum Zor
Genel amaçlı teknolojiler literatürü, bu tür devrimsel inovasyonların yaygın kurumsal benimsenmesi ile makro verimlilik istatistiklerine yansıması arasında genellikle onlarca yıllık gecikmeler bulunduğunu belgelemektedir: Nitekim buhar gücü ve elektrifikasyonun ekonominin geneline nüfuz etmesi 40 yılı aşkın bir zaman almış, bilgisayar ve enformasyon teknolojilerinin ise 1970’lerdeki ilk ticari çıkışından yaygın kurumsal entegrasyona ulaşması yaklaşık 25 yıl sürmüştür. Buna karşılık büyük dil modelleri aracılığıyla sunulan yapay zekâ, iktisat tarihinde benzeri görülmemiş biçimde farklı bir sermaye ve maliyet yapısına tabidir. Zira teknolojiye erişim için şart olan internet ağları, bulut bilişim merkezleri, elektrik iletim hatları ve uç bağlantı cihazları gibi devasa fiziksel altyapı hâlihazırda kurulmuş durumdadır. Dolayısıyla bir işletmenin yapay zekâyı bir üretim girdisi olarak benimsemesi fiziki yol inşasını veya kablo döşenmesini değil, yalnızca bir API anahtarı temin edilerek sisteme birkaç satır kod eklenmesini gerektirmektedir.
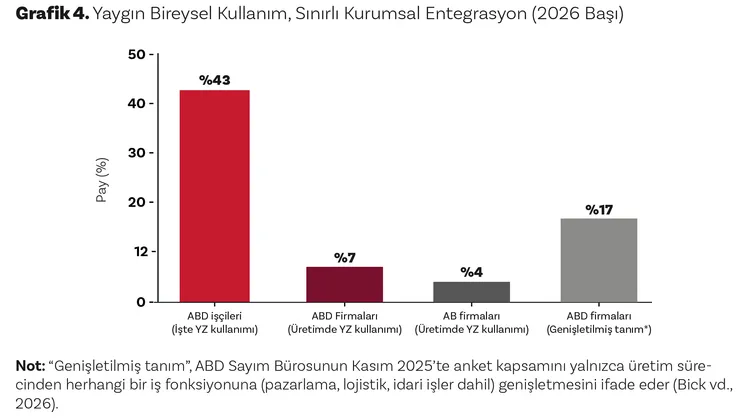
Düşen marjinal maliyetler, teknolojinin erken aşamada olağanüstü bir hızla yayılmasını tetiklemiştir. 2026 başı anket verilerine göre ABD’deki iş gücünün %43’ü iş süreçlerinde yapay zekâ araçlarından yararlanmakta ve teknoloji 200’ü aşkın ülke ve bölgede fiilen kullanılmaktadır; bu ise iktisat tarihinde hiçbir genel amaçlı teknolojinin bu denli kısa sürede ulaşamadığı bir küresel erişim derinliğine işaret etmektedir.
Ne var ki örgütsel uyum ve birlikte-icat (co-invention) maliyetleri temel bir makroekonomik darboğaz teşkil etmeyi sürdürmektedir. Nitekim aynı çalışma, doğrudan mal ve hizmet üretiminde yapay zekâyı kurumsal düzeyde entegre eden firma oranının ABD’de yalnızca %7, Avrupa’da ise %4 ile sınırlı kaldığını ortaya koymaktadır (Bick vd., 2026) (kapsam pazarlama veya idari işler gibi tüm işlevleri içerecek şekilde genişletildiğinde dahi ABD oranı ancak %17’ye çıkabilmektedir). İşçi düzeyindeki kitlesel bireysel kullanım ile firma düzeyindeki sınırlı üretimsel entegrasyon arasındaki bu derin makas, yapay zekânın üretkenlik etkileri önündeki bağlayıcı kısıtın artık teknolojiye erişim veya maliyetten, doğrudan kurumsal ve örgütsel dönüşüm hızına evrildiğini göstermektedir. İşin hâlihazırda kod tabanlı standart arayüzlerle yürütüldüğü yazılım geliştirme gibi sektörlerde uyum maliyetleri asgari düzeyde kaldığından ölçülebilir verimlilik sıçramaları somutlaşmış durumdadır; buna karşılık sağlık, hukuk, finans ve imalat gibi sektörlerde klinik iş akışlarının yeniden yapılandırılması, regülasyon onayları, personel eğitimi ve hukuki sorumluluk rejimlerinin çözülmesi gerektiğinden örgütsel darboğaz belirgin biçimde daha bağlayıcıdır.
Piyasa Nereye Gidiyor?
Yazarlara göre yanıt bekleyen en temel yapısal soru, yapay zekâ piyasasının ne zaman ve ne yönde bir konsolidasyona uğrayacağıdır. Nitekim teknoloji sınırında model geliştiren dar kümenin 2025’in ikinci yarısı ile 2026 başı itibarıyla neredeyse hiç değişmeden kalması, pazar yapısında bir istikrarlanma sinyali olarak değerlendirilebilir; zira en üst düzey eğitim turlarının (frontier training runs) artık yüzlerce milyon dolarlık sermaye gerektirmesi piyasaya giriş engellerini belirgin biçimde yükseltmektedir. Ne var ki bu kısıtlar kalıcı olmayabilir. Açık kaynaklı mimarilerin teknoloji sınırına hızla yakınsaması, algoritmik ilerlemelerin eğitim ve dağıtım maliyetlerini daha da düşürmesi ve hatta akıllı telefonlar gibi yerel uç cihazların bulut altyapısına ihtiyaç duymaksızın çıkarım ihtiyaçlarını karşılayabilir hâle gelmesi maliyetleri yeniden çökertebilir. İktisat tarihinin büyük bölümünde zekâ insan emeğine gömülü kalmış ve emek piyasaları kanalıyla tahsis edilmiştir; bugün ise makine zekâsı insandan bütünüyle ayrışarak kendi özerk piyasası üzerinden arz edilen ve talep üzerine satın alınan bağımsız bir üretim faktörüne dönüşmektedir. Bu yapısal kopuşun firma sınırlarını ve emek talebinin kompozisyonunu nasıl yeniden şekillendireceği ve bu dönüşümün makro verimliliğe hızla mı yansıyacağı, yoksa kurumsal darboğazlara çarparak mı gecikeceği iktisat politikasının önündeki en kritik belirsizlik alanı olmaya devam etmektedir.
Sonuç
Bu sayıda bir araya getirilen üç çalışma, farklı yöntemlerle aynı temel sonuca ulaşmaktadır. Yapay zekânın üretim potansiyelini belirgin ölçüde artırması kuvvetle muhtemelken, çift haneli büyüme senaryoları, gerçekleşmesi güç bir dizi varsayımın eş anlı olarak sağlanmasına bağlıdır. Korinek vd.’nin (2026) uç senaryosundaki %15,4’lük büyüme patikası, Moll’un (2026) beş varsayım sınamasından geçemeyen bölgeye tekabül ederken, her iki çalışmanın da temkinli bulduğu %2-5 aralığındaki büyüme ivmesi tarihsel standartlarda tek başına dahi kayda değer bir başarı olarak öne çıkmaktadır. Demirer vd.’nin (2026) piyasa verileri bu temkinli duruşun ampirik temelini güçlendirmektedir. Yapay zekânın fiyatı iki yılda 1.000 kat gerilemiş olsa da, ABD firmalarının yalnızca %7’si ve AB firmalarının %4’ü yapay zekâyı fiilen üretim süreçlerine entegre edebilmiştir. Bu makas, Moll’un “Örgütsel uyum maliyetleri otomasyonun asıl engelidir” tezini doğrudan doğrulamaktadır. Erişim ve maliyet artık sınırlayıcı unsur değildir; belirleyici olan, firmaların ve kurumların teknolojiyi üretim süreçlerine entegre edebilme hızıdır. Bu çerçevede iktisat politikasının önceliği, yapay zekânın teknik kapasitesinden çok, iş gücü piyasasının geçiş sürecini kolaylaştıracak yeniden beceri kazandırma, sektörel düzenleme ve kurumsal uyum mekanizmalarına kaymalıdır.